Agricultura, prin însăși natura sa, este un domeniu intim legat de mediul înconjurător. Fertilitatea solului, precipitațiile, temperatura și lumina solară sunt factori esențiali care influențează direct succesul oricărei culturi sau exploatații zootehnice. Însă, aceeași natură care oferă resurse vitale poate deveni și o sursă majoră de risc, prin manifestarea fenomenelor meteorologice extreme și a dezastrelor naturale. Seceta prelungită, inundațiile devastatoare, grindina sfâșietoare, furtunile violente, înghețurile târzii sau timpurii, ori chiar alunecările de teren pot compromite într-un timp scurt munca de un an sau chiar mai mult, provocând pagube financiare considerabile fermierilor. În acest context, asigurarea împotriva calamităților naturale în agricultură nu mai reprezintă un lux, ci o necesitate stringentă pentru a proteja investițiile, pentru a asigura continuitatea afacerii și pentru a menține stabilitatea economică a sectorului.
Agricultura este supusă unei game largi de riscuri, unele inerente, altele exacerbate de schimbările climatice. Cele naturale reprezintă o componentă majoră, adesea imprevizibilă și cu un impact rapid și distructiv.
Fenomene Meteorologice cu Impact Direct
- ### Seceta și Deficitul de Apă
Seceta, definită ca o perioadă prelungită de precipitații insuficiente, afectează culturile prin lipsa apei necesare pentru dezvoltarea plantelor, conducând la reducerea drastică a producției sau la pierderea totală a recoltei. Impactul se resimte nu doar la nivelul cantității, ci și al calității produselor agricole. În zonele aride sau semi-aride, seceta reprezintă o amenințare constantă, iar intensificarea ei pe fondul schimbărilor climatice o face și mai periculoasă.
- ### Inundațiile și Excesul de Umiditate
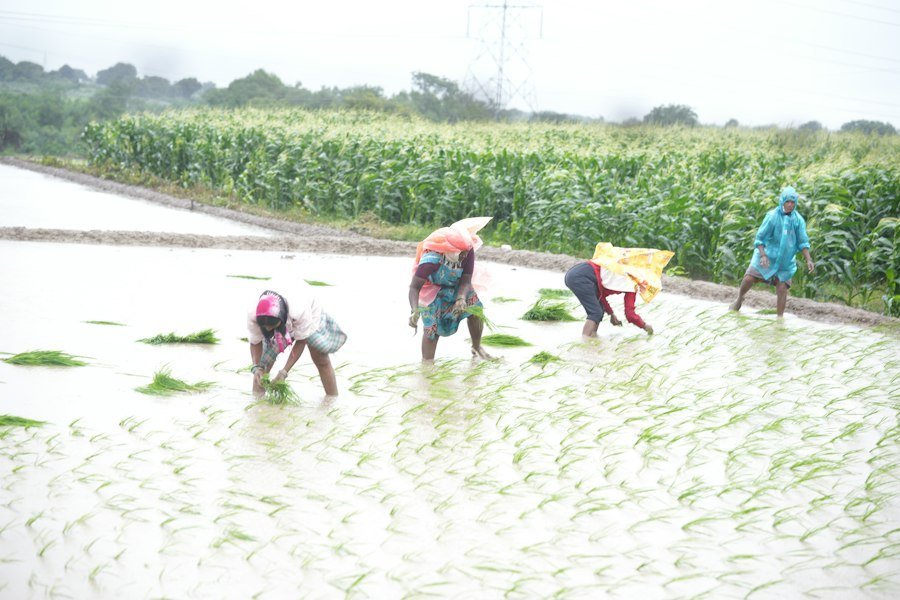
Opusul secetei, inundațiile, cauzate de ploi torențiale, revărsări de râuri sau topirea rapidă a zăpezilor, pot distruge culturile prin înecare, sufocarea rădăcinilor, eroziunea solului și propagarea bolilor fungice. Perioadele de umiditate excesivă, chiar și fără inundații majore, pot duce la putrezirea rădăcinilor, la apariția bolilor și la dificultăți în recoltare.
- ### Grindina și Furtunile cu Vânt Puternic
Grindina, sub formă de gheață, poate provoca daune mecanice semnificative plantelor, de la leziuni superficiale la ruperea tulpinilor și distrugerea frunzelor și fructelor. Furtunile violente, cu vânturi puternice, pot doborî culturile, rupe ramurile, dispersa semințele și cauza pagube structurilor agricole (sere, adăposturi pentru animale).
- ### Înghețurile și Căderile de Temperatură Extreme
Înghețurile târzii de primăvară pot distruge florile și lăstarii tineri, compromițând astfel formarea fructelor și a recoltei. Înghețurile timpurii de toamnă pot afecta culturile aflate încă în plin proces de maturare. Temperaturile extreme, atât cele foarte scăzute, cât și cele foarte ridicate, pot afecta negativ dezvoltarea plantelor și bunăstarea animalelor.
Alte Riscuri Naturale Relevante
- ### Alunecările de Teren și Eroziunea Solului
Deși mai puțin frecvente, alunecările de teren pot distruge plantații întregi și terenuri agricole, în special în zonele deluroase sau montane. Eroziunea solului, accelerată de fenomene meteorologice intense (ploi torențiale, vânturi puternice), reduce fertilitatea solului și afectează capacitatea acestuia de a susține culturile pe termen lung.
- ### Incendiile de Vegetație
Incendiile, fie că sunt naturale (cauzate de fulgere) sau antropice, pot devasta rapid suprafețe mari de teren agricol, distrugând culturile, pășunile și infrastructura aferentă.
- ### Fenomene Specifice Mediului Marin sau Acvatic
Pentru fermierii care activează în zonele costiere sau riverane, salinizarea solului cauzată de intruziunea apei de mare sau poluarea apei pot reprezenta riscuri suplimentare.
Componentele Asigurării Agricole Împotriva Calamităților Naturale
Asigurarea împotriva calamităților naturale în agricultură este un instrument complex, conceput pentru a oferi protecție financiară fermierilor împotriva pierderilor cauzate de evenimente imprevizibile.
Tipuri de Acoperiri Asigurare
- ### Asigurarea Culturilor Agricole
Aceasta este, probabil, cea mai frecventă formă de asigurare agricolă. Ea acoperă pierderile suferite de culturile agricole, fie că sunt cerealifere, leguminoase, plante tehnice, fructe, legume sau viță de vie, din cauza evenimentelor naturale specificate în polița de asigurare.
Subtipuri de Asigurare a Culturilor
- ### Asigurarea împotriva Secetei și Grindinei
Această asigurare se concentrează pe cele două fenomene care pot distruge recolta într-un timp foarte scurt.
- ### Asigurarea împotriva Inundațiilor și Furtunilor
Acoperă pierderile cauzate de acumularea excesivă de apă sau de vânturi puternice.
- ### Asigurarea împotriva Înghețurilor și a Altor Fenomene Extreme
Acoperă riscuri specifice, precum pagubele cauzate de temperaturi scăzute sau înalte extreme.
- ### Asigurarea Animalelor
Acest tip de asigurare protejează fermierii împotriva pierderilor suferite de animale (bovine, porcine, ovine, păsări etc.) din cauza unor calamități naturale, cum ar fi distrugerea adăposturilor de către furtuni, epuizarea resurselor de furaj din cauza secetei sau decesul animalelor din cauza unor evenimente extreme.
Subtipuri de Asigurare a Animalelor
- ### Asigurarea împotriva Distrugerii Adăposturilor
Protejează fermierii de costurile reconstrucției sau reparației adăposturilor pentru animale.
- ### Asigurarea împotriva Pierderilor Directe (deces)
Acoperă valoarea animalelor în cazul în care acestea mor ca urmare a unui eveniment natural.
- ### Asigurarea Bunurilor Agricole
Acoperă infrastructura agricolă, cum ar fi sere, solarii, sisteme de irigații, depozite, utilaje agricole, precum și alte bunuri esențiale pentru desfășurarea activității agricole, care pot fi afectate de calamități naturale.
Subtipuri de Asigurare a Bunurilor
- ### Asigurarea Sere și Solarii
Protejează investițiile în aceste structuri, esențiale pentru anumite culturi.
- ### Asigurarea Utilităților Agricole
Acoperă daunele produse sistemelor de irigații, sistemelor de transport sau altor utilități.
Procesul de Asigurare
- ### Evaluarea Riscului și Determinarea Primei de Asigurare
Societățile de asigurare analizează o serie de factori pentru a evalua riscul asociat unei anumite exploatații agricole. Aceștia includ tipul culturilor, locația geografică (istoric de evenimente meteo extreme), practicile agricole utilizate, valoarea activelor de asigurat și nivelul de acoperire dorit. Pe baza acestor evaluări, se calculează prima de asigurare, suma pe care fermierul o plătește periodic (anual, semestrial, trimestrial) pentru a fi acoperit.
Factori care Influentează Prima
- ### Localizare Geografică și Istoric de Calamități
Zonele predispuse la evenimente frecvente și intense vor avea prime mai mari.
- ### Tipul Culturii sau Al Animalelor Asigurate
Anumite culturi sau rase de animale pot fi mai vulnerabile.
- ### Valoarea Asigurată și Franșiza
O valoare asigurată mai mare implică o primă mai mare, iar o franșiză (partea din daună suportată de asigurat) mai mică duce la o primă mai mare.
- ### Măsurile de Prevenție Implementate
Fermierii care demonstrează implementarea unor măsuri de protecție pot beneficia de prime mai bune.
- ### Contractul de Asigurare (Polița)
Polița de asigurare este documentul legal care stabilește termenii și condițiile acordului dintre asigurator și asigurat. Ea detaliază tipurile de riscuri acoperite, sumele asigurate, deductibilitățile (franșizele), perioadele de valabilitate, excluderile și procedurile de notificare și despăgubire. Este crucial ca fermierii să înțeleagă în detaliu fiecare clauză a poliței.
Elemente Cheie ale Poliței
- ### Suma Asigurată
Valoarea maximă pe care asiguratorul o va plăti în caz de daună.
- ### Franșiza (Deductibilitatea)
Partea din daună suportată de asigurat.
- ### Perioada de Acoperire
Perioada pentru care polița este valabilă.
- ### Excluderi
Situații sau evenimente care nu sunt acoperite de asigurare.
- ### Procesul de Despăgubire
În cazul producerii unui eveniment acoperit de poliță, fermierul trebuie să notifice imediat societatea de asigurare. Urmează o etapă de evaluare a daunelor de către un expert ( evaluator de daune), care va stabili cuantumul pagubei conform condițiilor contractuale. După validarea pretenției, asiguratorul va efectua plata despăgubirii.
Etapele Procesului de Despăgubire
- ### Notificarea Daunei
Fermierul trebuie să informeze asiguratorul în cel mai scurt timp posibil.
- ### Evaluarea Daunelor
Un expert va evalua pagubele în conformitate cu polița.
- ### Validarea Pretenției și Plata Despăgubirii
După confirmarea eligibilității, despăgubirea este achitată.
Beneficiile Asigurării Împotriva Calamităților Naturale
Asigurarea agricolă oferă multiple beneficii, transcendând simpla protecție financiară, și contribuie la sustenabilitatea și dezvoltarea pe termen lung a sectorului agricol.
Protecție Financiară și Stabilitate Economică
- ### Acoperirea Pierderilor Recolei și a Animalelor
Principalul beneficiu este compensarea pierderilor financiare directe cauzate de evenimente imprevizibile. Aceasta permite fermierului să își recupereze o parte sau totalitatea investiției pierdute, evitând falimentul.
- ### Asigurarea Continuității Afacerii
Prin reducerea riscului de pierderi catastrofale, asigurarea permite fermierului să își continue activitatea agricolă în anii următori, fără a fi nevoit să ia pauze forțate sau să își restructureze radical afacerea.
Acces la Finanțare și Investiții
- ### Îmbunătățirea Accesului la Credite Agricole
Instituțiile financiare consideră fermierii asigurați ca fiind mai puțin riscanti. Acest lucru facilitează obținerea de credite agricole pentru investiții în noi tehnologii, extinderea afacerii sau achiziționarea de terenuri.
- ### Facilitarea Accesului la Subvenții și Fonduri Europene
În multe cazuri, accesul la anumite programe de finanțare, inclusiv cele europene (PAC – Politica Agricolă Comună), poate fi condiționat de existența unor polițe de asigurare agricole, demonstrând responsabilitatea fermierului în gestionarea riscurilor.
Reconstrucție și Adaptare
- ### Reînnoirea Capacităților de Producție
Despăgubirile primite pot fi utilizate pentru a reface culturile pierdute, a achiziționa noi animale sau a repara/reconstrui infrastructura afectată, permițând reluarea rapidă a activității.
- ### Investiții în Măsuri de Prevenție și Adaptare la Schimbările Climatice
Pe termen lung, despăgubirile pot fi o sursă de capital pentru a investi în măsuri de prevenție mai eficiente, în sisteme de irigații moderne, în culturi mai rezistente sau în alte tehnologii menite să atenueze impactul schimbărilor climatice.
Rolul Statului și al Politicilor Agricole
Guvernul și politicile agricole joacă un rol esențial în promovarea și susținerea asigurărilor agricole, prin crearea unui cadru legislativ favorabil și prin oferirea de mecanisme de sprijin.
Subvenționarea Primei de Asigurare
- ### Sprijin Financiar Direct pentru Fermieri
Multe state oferă subvenții directe fermierilor pentru plata unei părți din prima de asigurare. Acest mecanism reduce costul asigurării, făcând-o mai accesibilă, în special pentru fermierii mici și mijlocii.
- ### Programe de Co-finanțare
Statul poate co-finanța anumite tipuri de polițe de asigurare, parteneriat cu societățile de asigurare private pentru a oferi un nivel de protecție mai înalt sau pentru a acoperi riscuri specifice.
Cadru Legislativ și Reglementare
- ### Stabilirea Standardelor de Asigurare
Autoritățile reglementează piața asigurărilor agricole, stabilind standarde minime de calitate, protecție a consumatorului și transparență a contractelor. Acest lucru asigură că fermierii beneficiază de protecție reală și că societățile de asigurare operează într-un cadru etic și profesionist.
- ### Facilitarea Formării Fondurilor de Co-asigurare sau Reasigurare
În cazul unor riscuri cu potențial catastrofal, statul poate sprijini crearea unor fonduri naționale de co-asigurare sau reasigurare, care să preia o parte din riscurile asumate de societățile private, asigurând astfel solvabilitatea pieței.
Promovarea Conștientizării și Educarea Fermierilor
- ### Campanii de Informare și Conștientizare
Instituțiile guvernamentale și asociațiile profesionale agricole au un rol important în educarea fermierilor cu privire la beneficiile și mecanismele asigurărilor agricole, precum și la importanța gestionării riscurilor.
- ### Sprijin pentru Elaborarea de Polițe Adaptate
Colaborarea între autorități, fermieri și asiguratori poate duce la dezvoltarea unor produse de asigurare mai bine adaptate nevoilor specifice ale diferitelor sectoare agricole din țară.
Provocări și Perspective în Asigurările Agricole
| Tipul asigurării | Acoperirea riscurilor | Procesul de despăgubire |
|---|---|---|
| Asigurare împotriva grindinei | Pierderi cauzate de grindină | Despăgubirea se acordă în funcție de gradul de afectare a culturilor |
| Asigurare împotriva inundațiilor | Pierderi cauzate de inundații | Despăgubirea se acordă în funcție de nivelul apei și de gradul de afectare a terenurilor agricole |
| Asigurare împotriva secetei | Pierderi cauzate de secetă | Despăgubirea se acordă în funcție de gradul de uscăciune a solului și de afectarea culturilor |
În ciuda beneficiilor incontestabile, asigurarea împotriva calamităților naturale în agricultură se confruntă cu diverse provocări, iar evoluția sa depinde de adaptarea la noile realități economice și climatice.
Costul Ridicat al Primelor de Asigurare
- ### Impactul Schimbărilor Climatice
Intensificarea și frecvența evenimentelor meteorologice extreme, cauzate de schimbările climatice, duc la creșterea riscului perceput de asiguratori, ceea ce se traduce în prime de asigurare mai mari. Aceasta poate face asigurarea inaccesibilă pentru fermierii cu bugete restrânse.
- ### Lipsa de Experiență și Informații Istorice
În unele regiuni sau pentru anumite culturi noi, pot lipsi date istorice consistente privind frecvența și intensitatea daunelor, ceea ce complică evaluarea riscurilor și stabilirea unor prime echitabile.
Gradul Redus de Adopție și Conștientizare
- ### Rezistența Culturală și Neîncrederea
Există încă o anumită rezistență culturală în rândul unor fermieri, care fie nu înțeleg pe deplin beneficiile asigurării, fie au experiențe negative anterioare cu societățile de asigurare.
- ### Lipsa de Informare Corectă
Fermierii pot fi nesiguri cu privire la tipurile de polițe disponibile, la acoperirile specifice și la modul în care funcționează procesul de despăgubire.
Dezvoltarea de Noi Produse și Inovații
- ### Asigurări Parametrice și Bazate pe Indici
Aceste tipuri de asigurări nu se bazează pe evaluarea daunelor post-eveniment, ci pe declanșarea automată a despăgubirilor atunci când anumite parametri meteorologici (ex. precipitații sub un anumit prag, temperatură peste un anumit nivel) sunt atinși. Acest lucru simplifică procesul de despăgubire și reduce costurile administrative.
- ### Utilizarea Tehnologiilor Digitale (Big Data, AI)
Progresele tehnologice permit o mai bună colectare și analiză a datelor climatice și agricole. Aceasta poate duce la o evaluare mai precisă a riscurilor, la dezvoltarea unor polițe personalizate și la un management mai eficient al daunelor.
În concluzie, asigurarea împotriva calamităților naturale reprezintă un pilon esențial pentru securitatea și prosperitatea sectorului agricol. Prin protecția financiară oferită, prin facilitarea accesului la finanțare și prin contribuția la stabilitatea afacerilor, aceste polițe devin un instrument indispensabil în fața incertitudinilor generate de mediul înconjurător. O mai bună conștientizare, sprijin guvernamental consistent și o continuă inovație în produsele de asigurare sunt cruciale pentru a asigura că agricultura românească poate naviga cu succes provocările prezentului și ale viitorului.